- Haberler
- Güncel
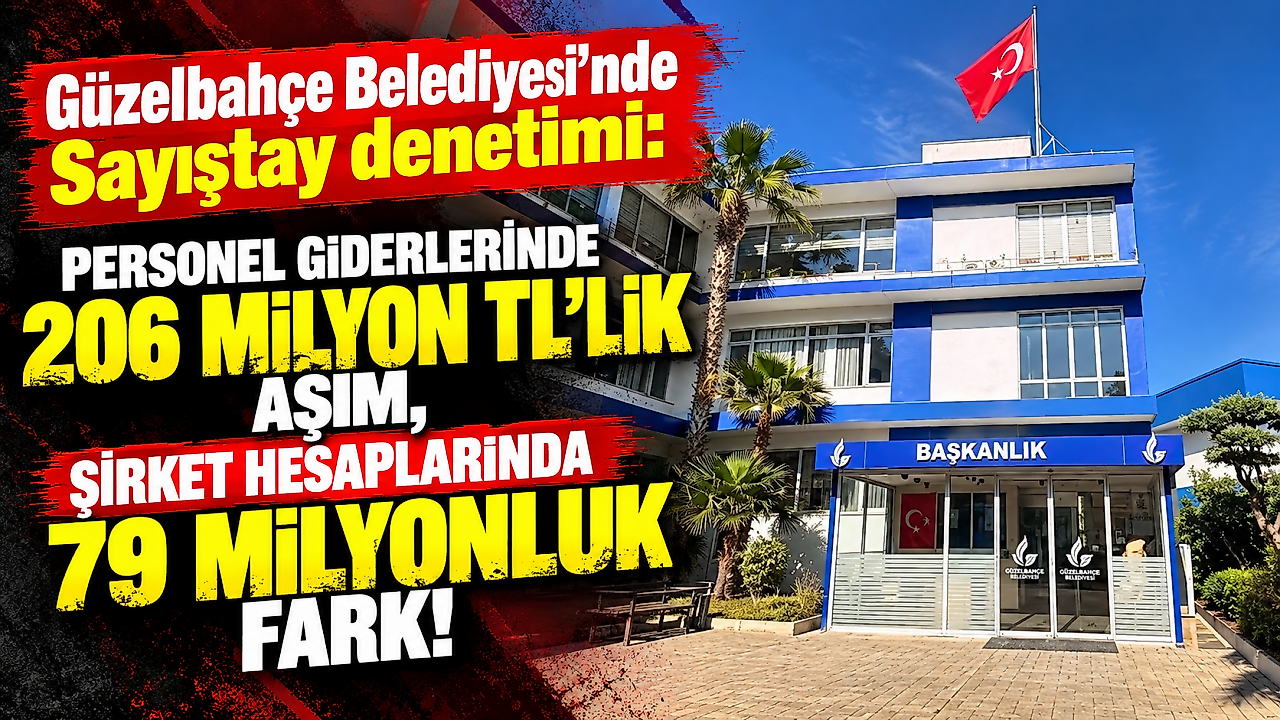
- Güzelbahçe Belediyesi'nde Sayıştay denetimi: Personel giderlerinde 206 milyon TL'lik aşım, şirket hesaplarında 79 milyonluk fark!
Güzelbahçe Belediyesi'nde Sayıştay denetimi: Personel giderlerinde 206 milyon TL'lik aşım, şirket hesaplarında 79 milyonluk fark!
Güzelbahçe Belediyesi'nin 2025 yılı Sayıştay denetimine ilişkin yayımlanan bulgularda, personel giderlerinin yasal sınırı yaklaşık 206,7 milyon TL aştığı, belediye şirketlerinin sermaye tutarlarıyla bilanço kayıtları arasında 79 milyon TL'yi aşan uyumsuzluk bulunduğu belirtildi. Toplam 33 denetim bulgusunun aktarıldığı incelemede, derneklere taşınmaz tahsisleri, uzun süreli kiralamalar, ihale işlemleri ve belediye şirketlerine yönelik uygulamalar da gündeme geldi.
Güzelbahçe Belediyesi'nin 2025 yılı mali işlemlerine ilişkin Sayıştay denetim bulguları kamuoyuna yansıdı. Belediye bütçesi, şirket hesapları, personel harcamaları ve taşınmaz işlemlerine yönelik tespitler dikkat çekti.
Denetimde belediyenin personel harcamalarının mevzuatta belirlenen sınırın üzerine çıktığı, şirket sermaye kayıtlarının mali tablolarla uyumlu olmadığı ve bazı taşınmazların mevzuata aykırı biçimde kullandırıldığı belirtildi.
PERSONEL GİDERLERİ YASAL SINIRI 206,7 MİLYON TL AŞTI
Denetim bulgularına göre Güzelbahçe Belediyesi'nin 2025 yılı için hesaplanan personel gideri üst sınırı yaklaşık 244 milyon 251 bin TL oldu. Ancak belediye personeli ve belediye şirketlerinde çalışan işçiler için yapılan toplam harcama yaklaşık 450 milyon 947 bin TL'ye ulaştı.
Böylece personel giderleri yasal sınırı yaklaşık 206 milyon 696 bin TL aştı.
Personel harcamalarının yeniden değerleme oranıyla güncellenmiş bütçe gelirlerine oranının yüzde 73,85 olduğu belirtildi.
Belediye yönetiminin bulguyu kabul ederek gerekli işlemleri yapacağını bildirdiği, denetimde ise personel giderleri yasal sınırın altına düşene kadar yeni personel alımı yapılmaması gerektiğinin vurgulandığı aktarıldı.
ŞİRKET HESAPLARINDA 79 MİLYON TL'LİK UYUMSUZLUK
Belediyenin tamamına sahip olduğu iki şirketin sermaye kayıtlarıyla belediye bilançosu arasında önemli farklılık bulunduğu belirtildi.
Şirketlerin muhasebe kayıtlarındaki toplam sermaye tutarı 75 milyon 535 bin 100 TL, enflasyon düzeltmesinden kaynaklanan olumlu fark ise 3 milyon 817 bin 744 TL olarak açıklandı.
Bu iki kalemin toplamı 79 milyon 352 bin 844 TL'ye ulaşırken belediyenin bilançosunda şirketlere yatırılan sermayeler hesabında yalnızca 300 bin TL bulunduğu ifade edildi.
Böylece karşılaştırılan tutarlar arasında 79 milyon 52 bin 844 TL fark oluştu.
Söz konusu tespit, belediyenin şirket yatırımlarına ilişkin muhasebe kayıtlarının gerçeğe uygun biçimde düzenlenmesi gerektiğine işaret ediyor. Bu tutar, tek başına belediyenin aynı miktarda mali kayba uğradığını göstermiyor.
BELEDİYE ŞİRKETİNİN 2 MİLYON TL'LİK SGK BORCU ÖDENMİŞ
Denetimde dikkat çeken bir diğer konu, belediyenin tamamına sahip olduğu Güzbel Gıda Turizm Limited Şirketi adına yapılan ödeme oldu.
Aktarılan bilgilere göre belediye, şirketin Sosyal Güvenlik Kurumu borcu için 18 Aralık 2024 tarihinde 2 milyon 46 bin 217 TL ödeme gerçekleştirdi.
Şirket tarafından herhangi bir talepte bulunulmadan yapıldığı belirtilen ödemenin, belediye ile şirket arasındaki mali işlemler açısından denetim konusu olduğu ifade edildi.
43 MİLYON TL'LİK YAKLAŞIK MALİYET HESABI İNCELENDİ
Belediyenin gerçekleştirdiği bir yapım işi ihalesinde yaklaşık maliyetin belirlenme yöntemi de denetim bulgularına yansıdı.
Üç firmadan alınan teklifler doğrultusunda yaklaşık maliyetin 42 milyon 951 bin 750 TL olarak hesaplandığı, ihalenin ise 30 milyon 35 bin TL bedelle sonuçlandığı belirtildi.
İhaleye 18 isteklinin katıldığı, 23 milyon 325 bin TL ve 26 milyon 729 bin TL teklif veren iki isteklinin aşırı düşük teklif açıklamalarının kabul edilmesine rağmen fiyat dışı unsurlar nedeniyle değerlendirme dışında bırakıldığı aktarıldı.
Belediye yönetimi ise yaklaşık maliyetin mevzuata uygun hesaplandığını ve ihale sürecinde rekabetin korunduğunu savundu.
HAYVAN BAKIMEVİ İNŞAATI YÜZDE 50 SEVİYESİNDE FESHEDİLDİ
Güzelbahçe'de hayvan bakımevi yapım işinin tamamlanmadan feshedilmesi de denetim konusu oldu.
Fiziki gerçekleşme oranı yüzde 50 seviyesinde bulunan yapım işi için yüklenici ile belediye arasında altı maddelik fesih protokolü düzenlendiği belirtildi.
Belediyenin kalan işin ödemelerini zamanında yapmasının mali açıdan mümkün olmayacağını yükleniciye bildirdiği, bunun üzerine tarafların sözleşmenin karşılıklı feshi konusunda anlaştığı aktarıldı.
Denetimde, söz konusu fesih yönteminin yapım işlerine ilişkin sözleşme ve mevzuat hükümlerine uygun olmadığı değerlendirmesine yer verildi.
BELEDİYE TAŞINMAZLARI 25 YILLIĞINA KİRALANMIŞ
Belediyeye ait dört taşınmazın kiralama süreleri de denetim bulguları arasında yer aldı.
Buna göre bir rekreasyon alanındaki yüzme havuzunun 25 yıllığına, bir kafeteryanın 20 yıllığına, bir arsanın 15 yıllığına ve özel öğretim amacıyla kullanılan bir binanın da 15 yıllığına kiralandığı belirtildi.
Söz konusu kiralama işlemlerinde mevzuatta öngörülen 10 yıllık süre sınırının aşıldığı tespitine yer verildi.
DERNEKLERE TAŞINMAZ TAHSİSİ DENETİME TAKILDI
Belediye mülkiyetindeki bazı taşınmazların derneklere tahsis edilmesi de inceleme konusu oldu.
815, 886 ve 884 sokaklardaki park alanının 2016 yılında, Kahramandere Mahallesi Şehit Kemal Caddesi'ndeki bir taşınmazın ise 2023 yılında alınan belediye meclisi kararlarıyla derneklere tahsis edildiği belirtildi.
Denetimde, belediye taşınmazlarının derneklere doğrudan tahsis edilemeyeceği ve kullanımın ilgili ihale mevzuatı çerçevesinde düzenlenmesi gerektiği ifade edildi.
Benzer bir bulgunun 2018 yılı denetiminde de yer aldığı, belediyenin tahsisleri iptal ettiğini bildirmesine rağmen bunu kanıtlayan belgelerin sunulmadığı aktarıldı.
PERSONEL ALIMLARINDA ARŞİV ARAŞTIRMASI EKSİKLİĞİ
Belediye şirketlerine alınan bazı personelin arşiv araştırmalarının işe başladıktan sonra tamamlandığı belirtildi.
Araştırma sonuçlarının mevzuatta öngörülen değerlendirme komisyonu yerine disiplin kurulu tarafından ele alındığı, kurulun oluşumu ve gizlilik esaslarına ilişkin eksiklikler bulunduğu ifade edildi.
ŞİRKET YÖNETİMİNDE İMZA VE HUZUR HAKKI TESPİTLERİ
Denetimde belediye şirketlerinin yönetim süreçleri de ele alındı.
Şirket müdürlerine huzur hakkı ödenmesine ilişkin genel kurul kararlarının bulunmadığı, ayrıca bazı şirket kararlarının yetkili şirket müdürleri yerine belediye başkanı tarafından imzalandığı belirtildi.
Belediye yönetimi ise şirketlerin tek ortaklı olduğunu, temsilcilerin belediye personel şirketinde çalıştığını ve ayrıca huzur hakkı ödenmesine yönelik karar alınmadığını bildirdi.
BELEDİYEDE RESMÎ GÖREVİ OLMAYAN DANIŞMAN TESPİTİ
Denetim bulgularında, belediye organizasyon şemasında yer almayan ve resmî görevlendirmesi bulunmayan bir kişinin belediye faaliyetlerine ilişkin süreçlerde rol üstlendiği iddiası da yer aldı.
Belediye yönetimi, söz konusu kişinin daha önce başka bir belediyede başkan yardımcılığı yaptığını ve belediyede kullanılan bir bilgisayar programına gönüllü teknik destek verdiğini açıkladı.
Denetimde ise belediye adına yürütülen iş ve işlemlerde görev, yetki ve sorumlulukların resmî olarak belirlenmesi gerektiği vurgulandı.
FESTİVAL HARCAMALARI VE YAYIN ABONELİKLERİNE UYARI
Belediyenin festival, konser ve yayın aboneliklerine yönelik harcamaları da tasarruf tedbirleri kapsamında değerlendirildi.
Belediye yönetimi, 2025 yılındaki etkinlik harcamalarının yerel üretimi ve tarımsal kalkınmayı desteklemek amacıyla düzenlenen Bardacık Festivali ile sınırlı olduğunu, yayın aboneliklerinin ise 2026 yılında sona erdirildiğini bildirdi.
Bakmadan Geçme